Cristina Frizza
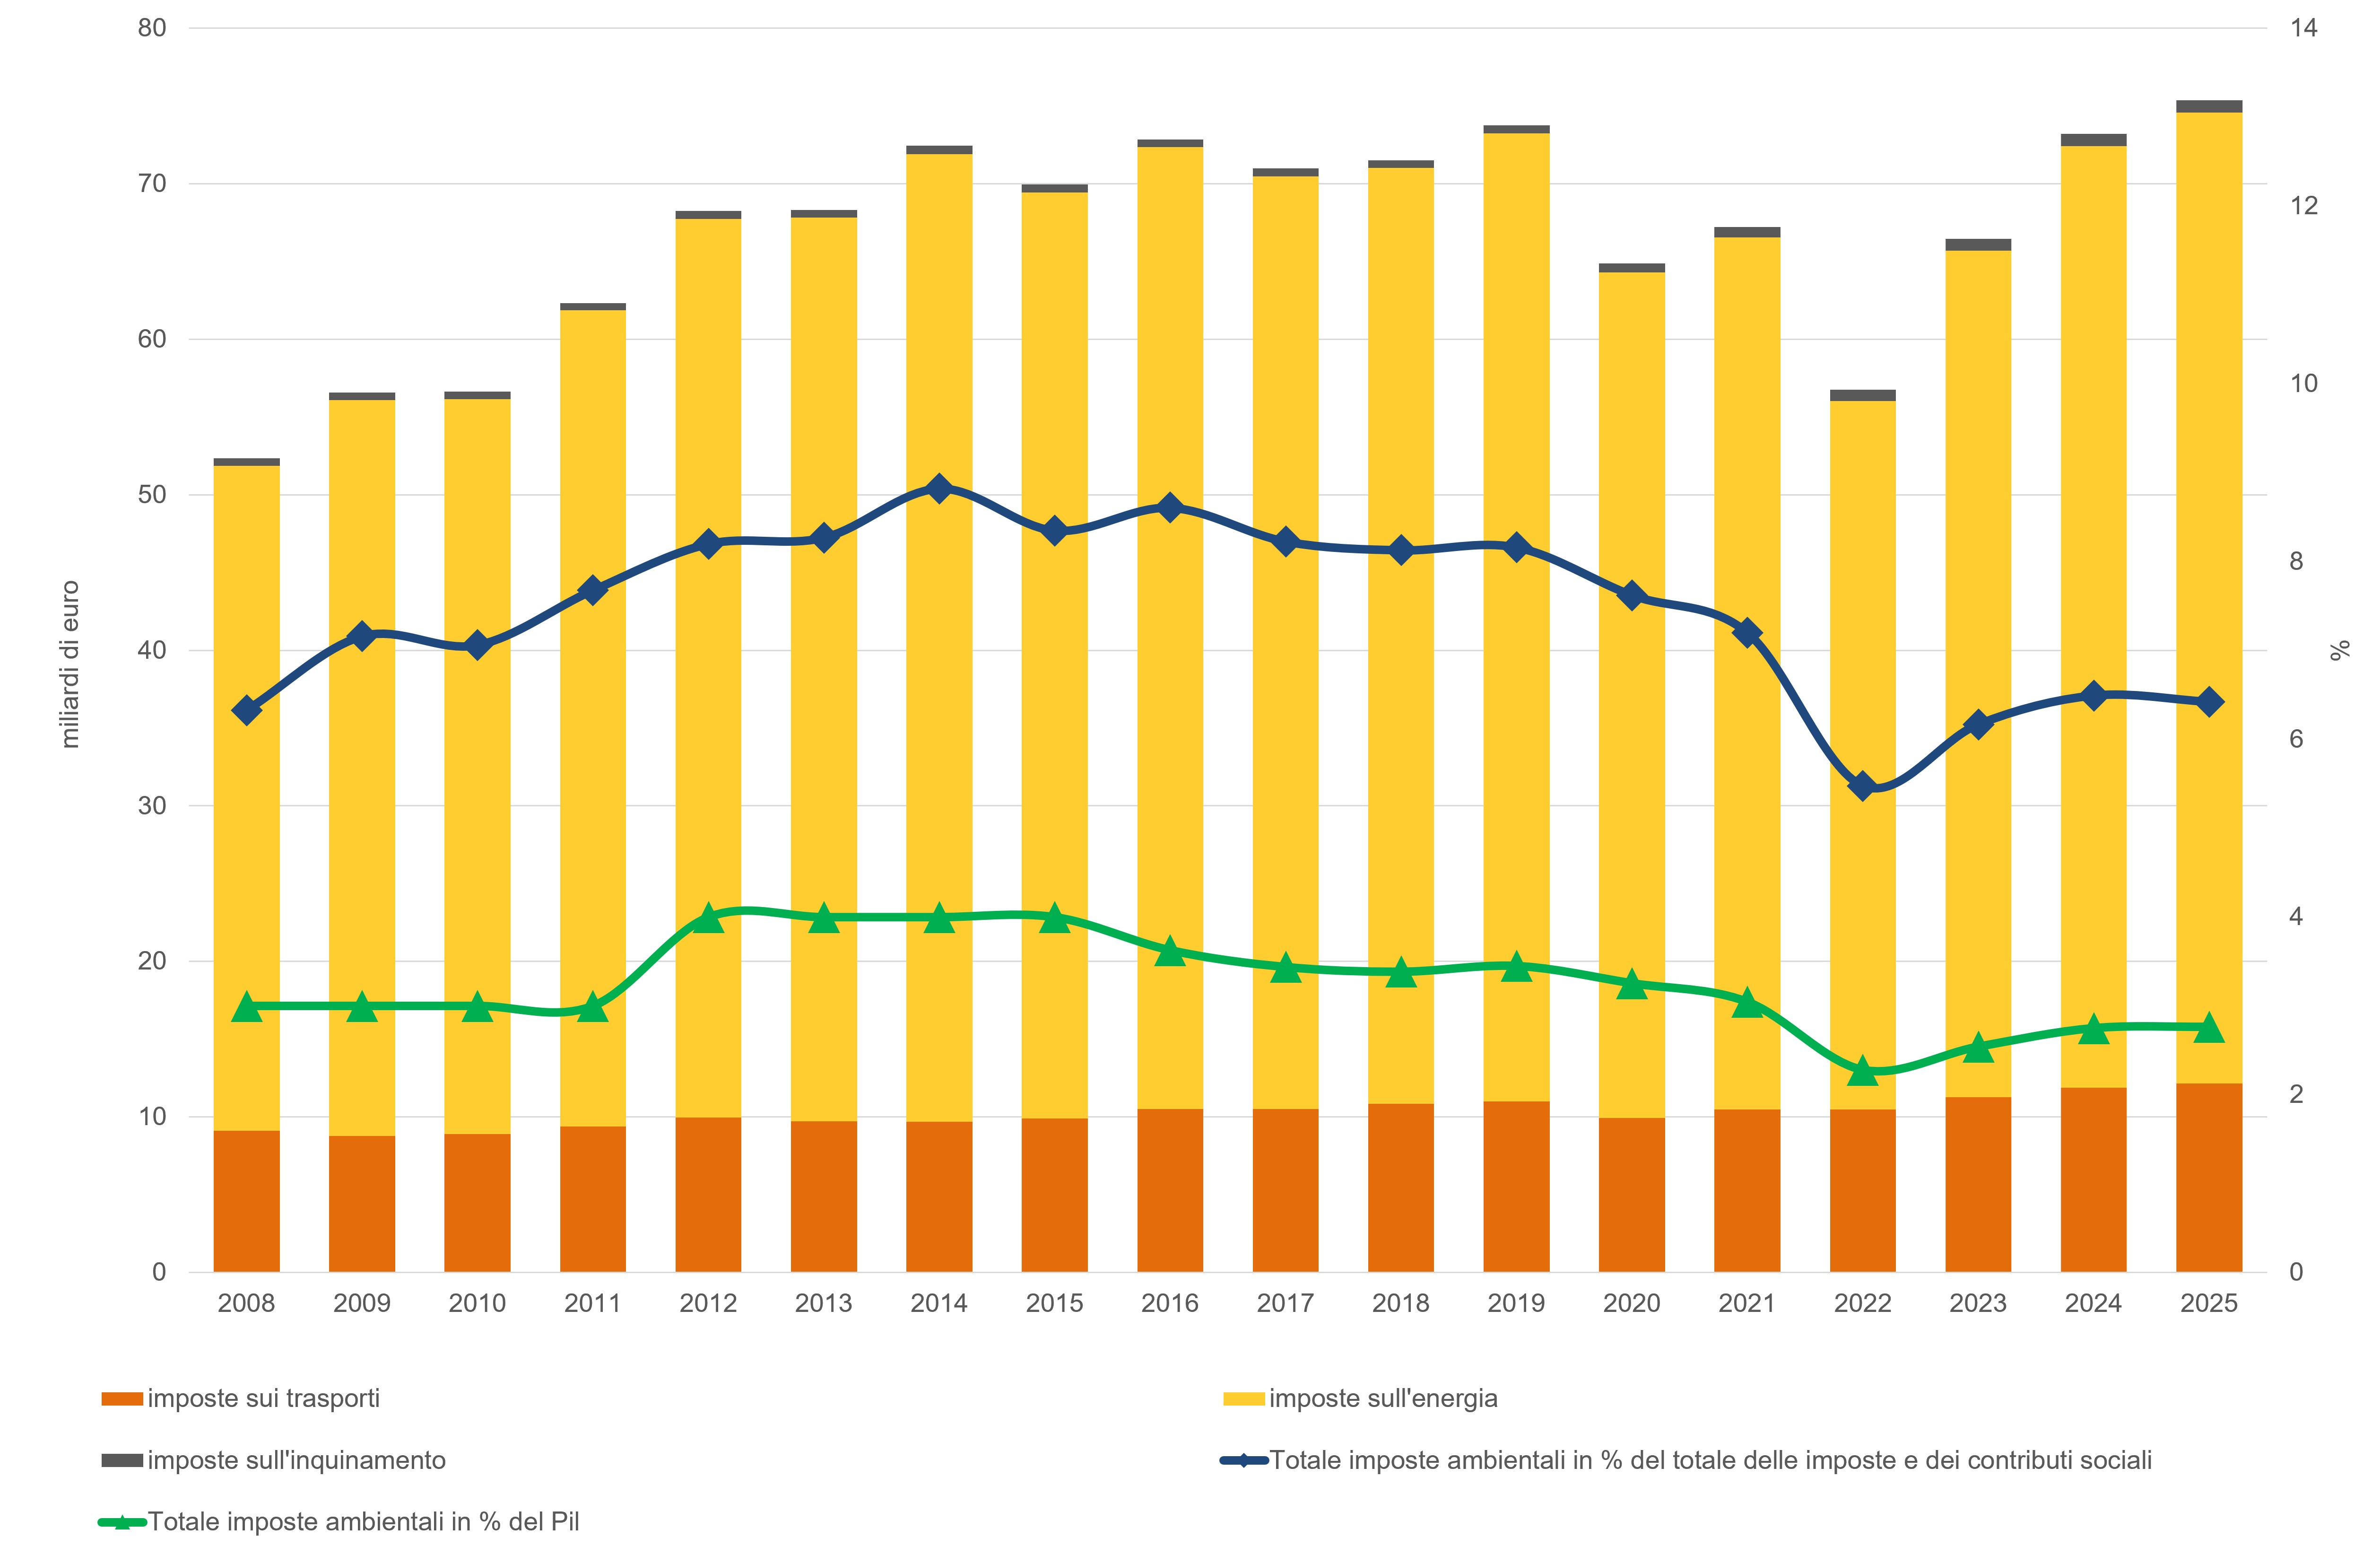
Le informazioni statistiche relative alle imposte ambientali possono essere articolate secondo la categoria di imposta, le unità che le corrispondono, la classe di attività ambientale e la destinazione del gettito. In Italia, le imposte ambientali ammontano nel 2025 a 62,4 miliardi di euro (+3,1% rispetto all'anno precedente). Nel 2025, il gettito delle imposte ambientali corrisponde al6,4% del gettito totale delle imposte e contributi sociali e a circa il 3% del Prodotto interno lordo.
L'indicatore misura il gettito delle imposte ambientali in Italia, distinguendolo per tipologia di imposta e per categoria di soggetti che le versano (residenti e non residenti). Per imposta ambientale si intende un'imposta la cui base imponibile è costituita da una grandezza fisica, o da un suo equivalente, che ha un impatto negativo riconosciuto sull'ambiente Le imposte ambientali sono classificate in tre categorie: Energia, che comprende le imposte sui prodotti energetici e sull'energia elettrica, incluse quelle applicate ai combustibili utilizzati nei trasporti e i proventi collegati ai permessi di emissione di gas a effetto serra; Trasporti, che comprende le imposte sul possesso e sull'utilizzo di veicoli e altri mezzi di trasporto, con esclusione delle imposte sui carburanti, che rientrano nella categoria energia; Inquinamento e Risorse naturali, che comprende le imposte sulle emissioni in atmosfera e nelle acque, sulla gestione dei rifiuti, sul rumore, su altre forme di pressione ambientale e le imposte sul prelievo o sull'utilizzo delle risorse naturali. Attualmente la categoria delle risorse naturali non presenta imposte rilevate in Italia, ad eccezione di specifici prelievi connessi all'estrazione di petrolio e gas. L'indicatore consente di analizzare sia la composizione del gettito delle imposte ambientali sia il contributo delle diverse categorie di contribuenti al finanziamento delle entrate pubbliche derivanti dalla fiscalità ambientale.
Monitorare l'andamento del gettito delle imposte ambientali, la sua composizione per categoria di imposta e la distribuzione tra le diverse tipologie di contribuenti. L'indicatore supporta la valutazione del ruolo della fiscalità ambientale nelle politiche pubbliche e fornisce una base informativa per analizzare gli effetti economici delle imposte ambientali sui settori produttivi, sulla competitività, sulle entrate pubbliche e sulla transizione verso un'economia più sostenibile.
Regolamento (UE) n. 691/2011 relativo ai conti economici ambientali europei
Environmental taxes – A statistical guide – 2024 edition (https://ec.europa.eu/eurostat/en/web/products-manuals-and-guidelines/w/ks-gq-23-016)
I dati sulle imposte ambientali riguardanti le aree inquinamento e risorse naturali sono presentati congiuntamente in quanto per alcuni paesi la distinzione fra i due tipi di imposta non è possibile.
Istat (Istituto Nazionale di Statistica)
IstatData: https://esploradati.istat.it/databrowser/#/it/dw/categories/IT1,DATAWAREHOUSE,1.0/UP_ACC_AMBIEN
Nazionale
2008-2025
Gettito delle imposte ambientali
Green Deal (Enabling)
L'indicatore è costruito secondo la metodologia Eurostat per le statistiche sulle imposte ambientali, in coerenza con il Regolamento (UE) n. 691/2011 sui conti economici ambientali e con il Sistema Europeo dei Conti (ESA 2010). Sono considerate imposte ambientali tutte le entrate tributarie la cui base imponibile è costituita da un'unità fisica (o da un suo proxy) di un'attività o di un prodotto che ha un comprovato effetto negativo sull'ambiente e che è classificata come imposta nei conti nazionali. Le entrate sono attribuite alle seguenti categorie: imposte sull'energia, sui trasporti, sull'inquinamento e sull'uso delle risorse. L'indicatore è calcolato come ammontare complessivo delle entrate derivanti dalle imposte ambientali e, ove previsto, rapportato al PIL o al totale delle imposte e dei contributi sociali per consentire confronti temporali e internazionali.
Nel 2025 il gettito delle imposte ambientali in Italia ammonta a 62,4 miliardi di euro, pari al 6,4% del totale delle imposte e dei contributi sociali e al 2,8% del Prodotto interno lordo. Il peso delle imposte ambientali sul PIL risulta superiore alla media dell'Unione Europea, che secondo Eurostat si attesta intorno al 2,1% del PIL (dato 2024), così come la quota sul totale delle imposte e dei contributi sociali risulta superiore alla media europea (5,1%). Ciò evidenzia un'incidenza della fiscalità ambientale in Italia relativamente elevata nel confronto europeo (Tabella 1).
Dopo una fase di sostanziale stabilità tra il 2014 e il 2019, il gettito delle imposte ambientali ha registrato una marcata contrazione fino al 2022 (circa -27% rispetto al 2019), riconducibile principalmente alla riduzione dei consumi energetici e agli interventi adottati per contenere gli effetti della crisi energetica. Negli anni successivi il gettito è tornato a crescere, con un incremento del 37% tra il 2022 e il 2025, raggiungendo 62,4 miliardi di euro. La ripresa ha determinato un aumento dell'incidenza delle imposte ambientali sul totale delle entrate tributarie e contributive, fino al 6,4%, mentre il rapporto rispetto al PIL è rimasto sostanzialmente stabile, intorno al 3%, indicando una crescita del gettito in linea con quella dell'economia. (Tabella 1).
| Allegati |
|---|
Titolo
Tabella 1: Gettito delle imposte ambientali per categoria di imposta Fonte
Istat |
Titolo
Tabella 2: Gettito delle imposte ambientali per unità che corrisponde l'imposta e per imposta Fonte
Istat Note
L'unità di misura è espressa a prezzi correnti |
Titolo
Tabella 3: Gettito delle imposte ambientali per destinazione del gettito Fonte
Istat |
Thumbnail
Titolo
Figura 1: Gettito delle imposte ambientali per tipo di imposta Fonte
Elaborazione ISPRA su dati Istat |
Nel periodo 2008-2025, fra le categorie di imposte ambientali, le imposte sull'energia, costituiscono in media oltrel'80% del totale; quelle sul trasporto, per la maggior parte sulla proprietà di veicoli, circa il 19% e quelle sull'inquinamento oltre l’1%. In Italia non sono previste misure impositive per l'estrazione di risorse naturali (Tabella 1, Figura 1). Nel 2025 le attività economiche, le famiglie e le unità non residenti contribuiscono alle imposte ambientali rispettivamente per il 45%, 54% e 1% (Tabella 2). Nello stesso anno le imposte per l'energia vengono pagate per circa il 50% del totale dalle attività economiche e per circa il 49% dalle famiglie. Sempre nel 2025, i contributori principali al gettito delle imposte sul trasporto sono le famiglie (74% del gettito totale di questa categoria), seguite dalle attività economiche per la parte restante. Il gettito dell'imposta per l'inquinamento proviene per quasi il 60% del totale dalle famiglie e per il 38% dalle attività economiche (Tabella 2). Se si analizza la destinazione del gettito delle imposte ambientali in base alla tipologia di imposte specifiche (imposte di scopo), il cui gettito è destinato a finanziare spese per la protezione ambientale (pertanto la parte restante riguarda imposte ambientali il cui gettito non è utilizzato per finanziare le spese per la protezione ambientale) si denota che le imposte di scopo registrano nel 2022 il punto più basso nel periodo considerato, in quanto la loro quota sul totale si attesta a al 3,7% del gettito totale delle imposte ambientali risalendo nel 2025 al 14,2% (Tabella 3).