Antonio Caputo
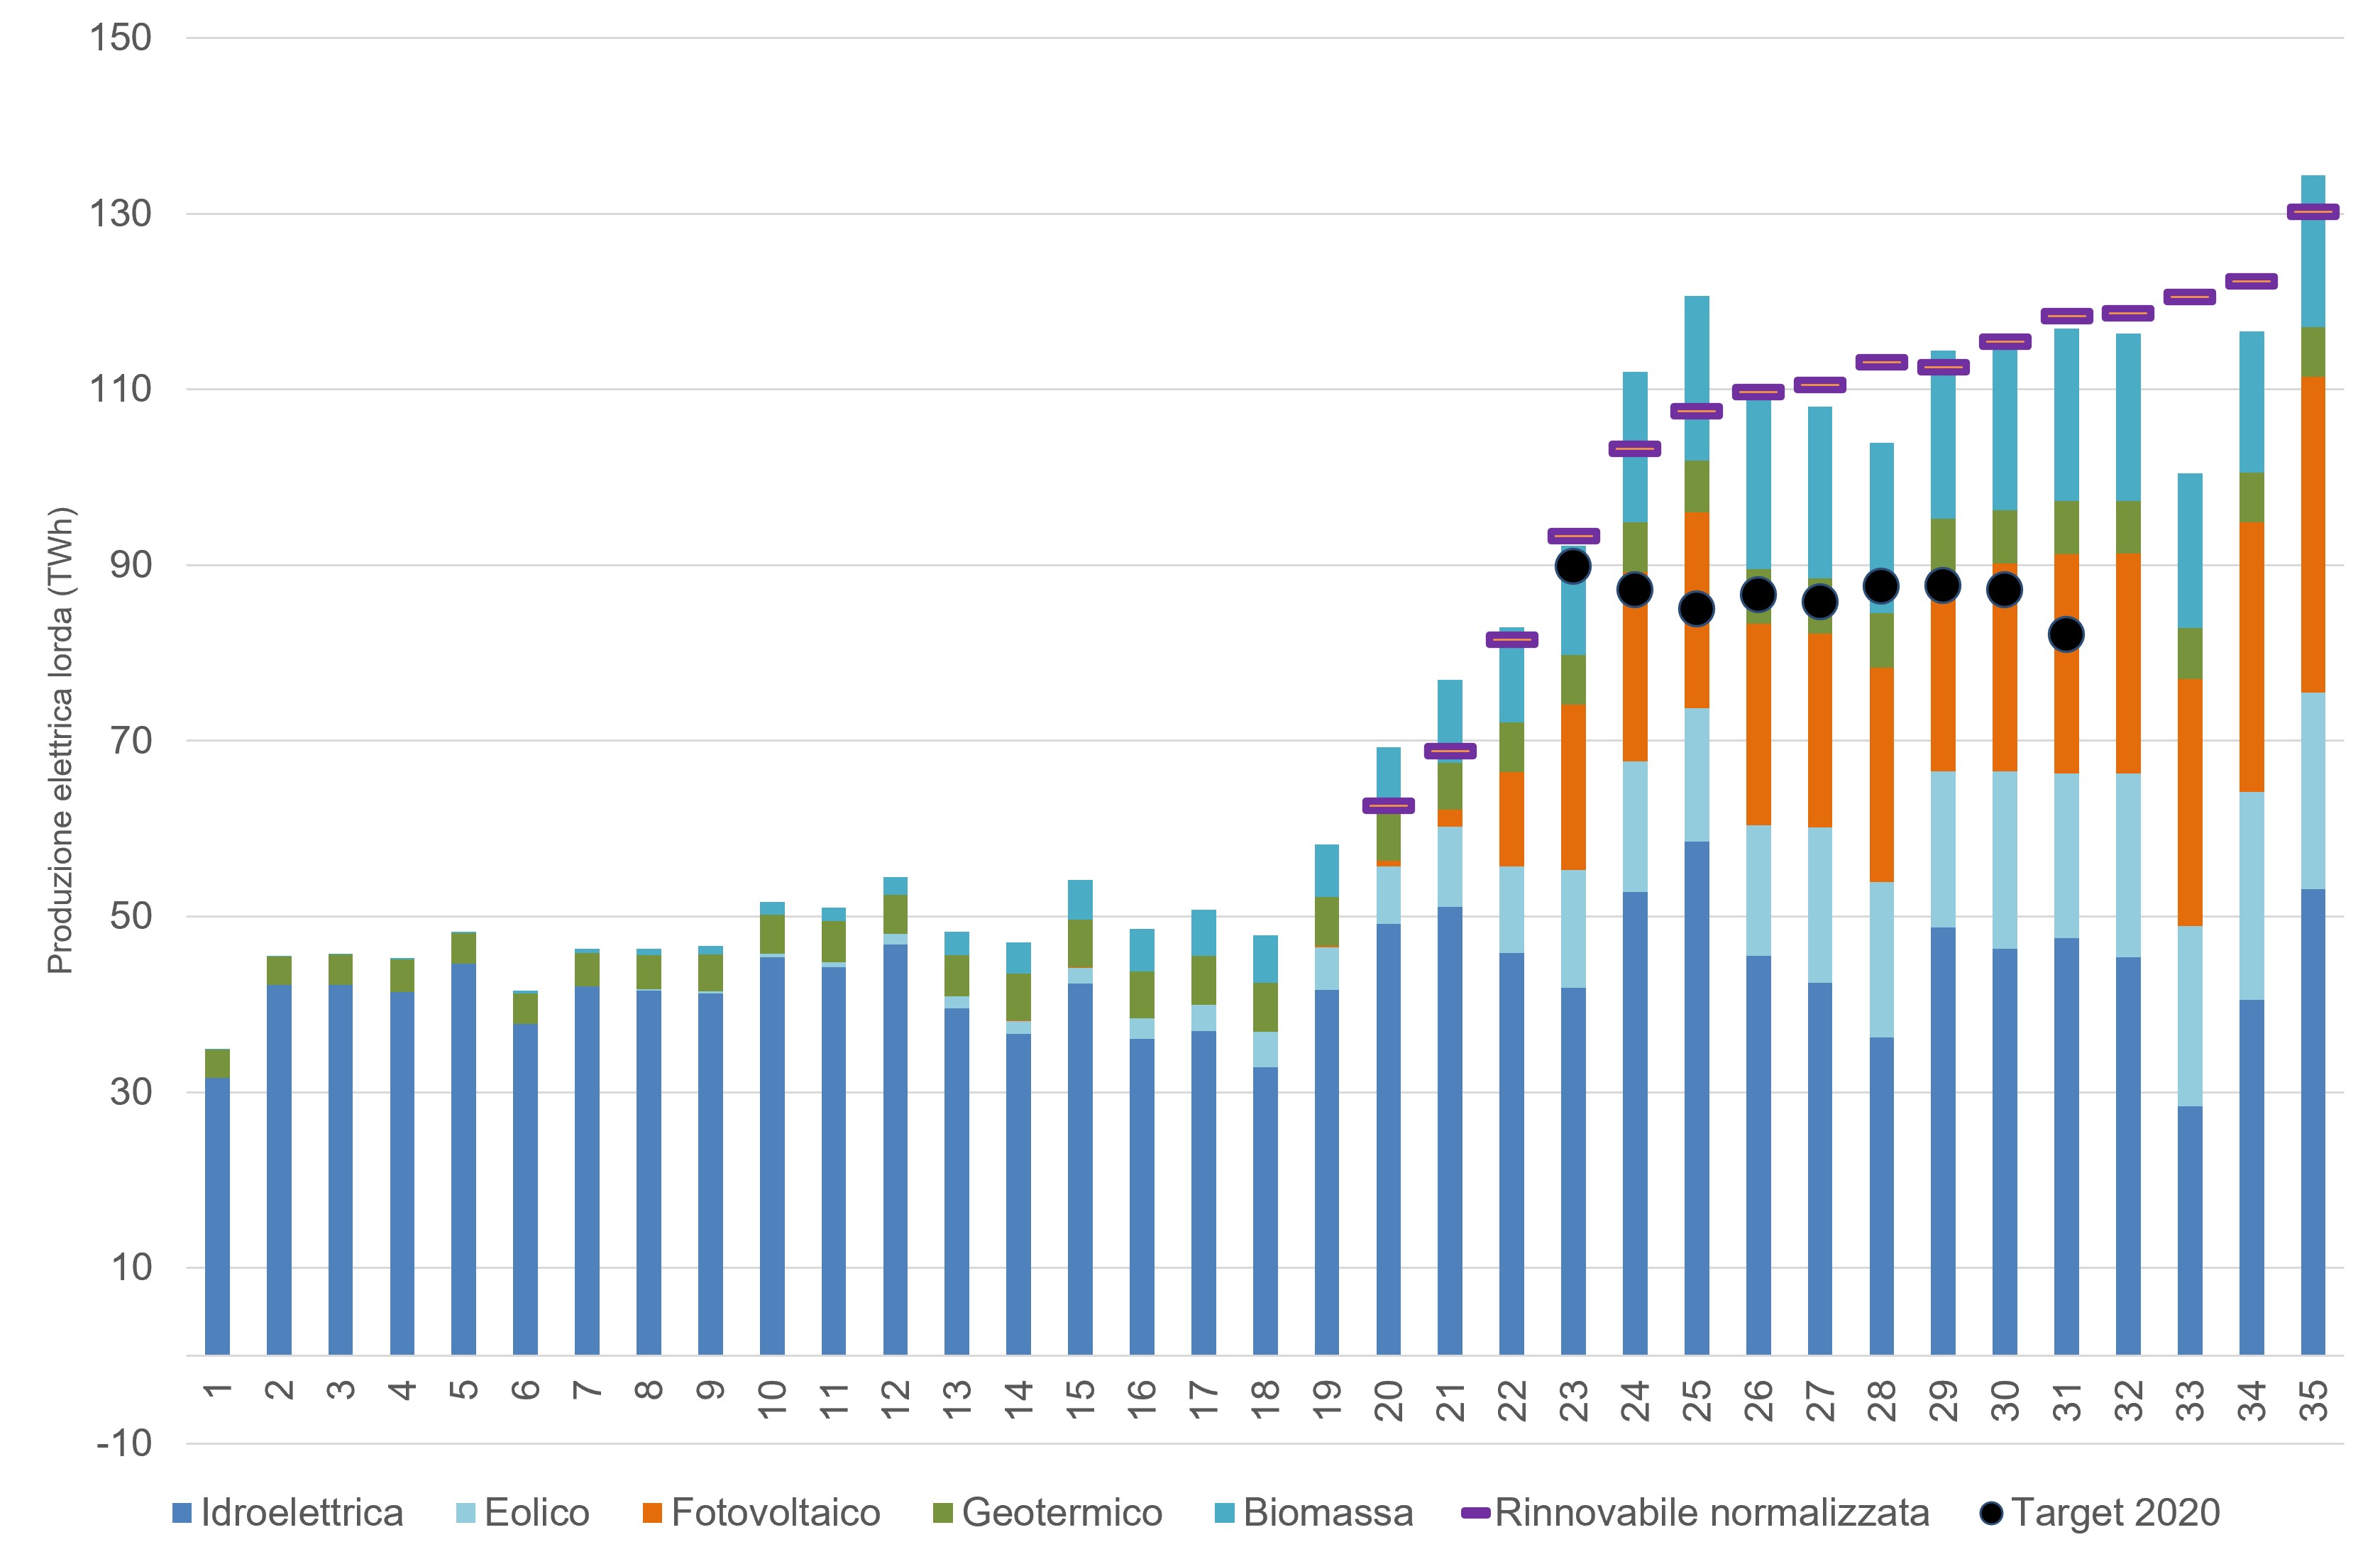
Questo indicatore considera la produzione lorda di energia elettrica in Italia suddivisa per fonte dal 1990 al 2024. La generazione totale è passata da 216,6 TWh nel 1990 a un picco di 314,1 TWh nel 2007, per poi assestarsi a 271 TWh nel 2024. Il mix energetico ha registrato una profonda trasformazione strutturale: la termoelettrica tradizionale, pur rimanendo la prima fonte con 152,1 TWh nel 2024 (56,1% del totale), ha ridotto il suo peso rispetto al passato. Contestualmente, la combinazione di eolico e fotovoltaico è salita da soli 6 GWh nel 1990 a 58,3 TWh nel 2024 (21,5% del totale), affiancandosi alla produzione idroelettrica (54,8 TWh), a quella geotermica (5,7 TWh) e alle bioenergie (17,2 TWh). Il contributo di tutte le fonti rinnovabili (idroelettrico, geotermico, eolico, fotovoltaico e bioenergie), al netto della produzione da pompaggi e accumuli, è stato di circa il 50%
L'indicatore misura l'energia elettrica prodotta da ciascuna delle fonti energetiche primarie.
Valutare il contributo delle diverse fonti energetiche alla produzione di energia elettrica, al fine di aumentare l'utilizzo di combustibili meno inquinanti.
L'indicatore non ha riferimenti specifici con target fissati dalla normativa. L'evoluzione normativa del settore elettrico italiano riflette il graduale passaggio da un modello centralizzato e basato sui combustibili fossili a un sistema di generazione sostenibile, efficiente e guidato dalle fonti rinnovabili. Il primo snodo fondamentale di questo percorso è rappresentato dal Decreto Legislativo 79/1999, noto come Decreto Bersani, che ha avviato la liberalizzazione del mercato elettrico e promosso la progressiva dismissione dei combustibili ad alto impatto ambientale, come l'olio combustibile, in favore del gas naturale. Successivamente, per stimolare l'ingresso delle tecnologie pulite, sono stati introdotti i Decreti "Conto Energia" tra il 2005 e il 2013, integrati dai meccanismi di aste e registri previsti dal DM 28/2011 e dal DM FER 1; questo articolato quadro di incentivi ha determinato l’incremento della produzione fotovoltaica ed eolica, in particolare nel periodo compreso tra il 2008 e il 2015. In particolare, la Direttiva 2009/28/CE, recepita nell'ordinamento nazionale dal Decreto Legislativo 3 marzo 2011 n. 28, stabilisce le quote di energia da fonti rinnovabili sul consumo finale lordo al 2020 per ciascun Paese dell'Unione Europea; tali quote comprendono sia i consumi di energia da fonte rinnovabile per la produzione di elettricità, sia quelli per usi termici e nei trasporti. L'obiettivo indicativo per il settore elettrico al 2020, calcolato come rapporto tra la produzione elettrica normalizzata da fonti rinnovabili e consumo interno lordo, è stato pari al 26,4%, mentre per il 2030 l’obiettivo indicativo fissato dal PNIEC è pari al 63%. Il decreto legislativo n. 199 del 2021, decreto di attuazione della Direttiva (UE) 2018/2001 sulla promozione dell’energia rinnovabile, stabilisce la ripartizione fra regioni e province autonome della potenza minima di impianti alimentati da energia rinnovabile. In seguito al suddetto decreto legislativo, il decreto del Ministero dell'ambiente e della sicurezza energetica (MASE) del 21 giugno 2024, individua la ripartizione fra regioni e province autonome dell'obiettivo nazionale al 2030 della potenza aggiuntiva di 80 GW da fonti rinnovabili rispetto al 31 dicembre 2020, necessaria per raggiungere gli obiettivi fissati dal Piano Nazionale Energia e Clima (PNIEC) e rispondere ai nuovi obiettivi derivanti dall'attuazione del "Fit for 55", anche alla luce del "Repower EU". Il monitoraggio e la verifica degli adempimenti stabiliti dal Decreto del 21 giugno 2024 sono in capo al MASE, con il supporto di GSE e RSE.
Terna - Rete Elettrica Nazionale S.p.A.
TERNA S.p.A, Dati statistici sull'energia elettrica in Italia https://www.terna.it/it/sistema-elettrico/statistiche/pubblicazioni-statistiche
Nazionale
1990-2024
Produzione di energia elettrica da fonte (GWh).
Il dato è disponibile a livello nazionale e regionale, con una classificazione delle fonti energetiche rinnovabili più aggregata (idraulica, termoelettrica, rinnovabile). A partire dal 2000, il GRTN (successivamente Terna Rete Italia SpA) pubblica i dati relativi ai consumi dei combustibili utilizzati nella produzione termoelettrica tradizionale solo in forma aggregata, per classi di combustibili.
Nel 2024, il sistema di generazione elettrica italiano si trova in una fase avanzata di transizione energetica, in cui le fonti rinnovabili (idroelettrico al netto del contributo di pompaggi e accumuli stand alone, eolico, fotovoltaico, geotermico e biomasse) arrivano a coprire il 49,5% della produzione lorda nazionale. Il gas naturale si conferma il principale vettore di transizione e di adeguatezza del sistema, generando 118,6 TWh (43,7% del totale). Si evidenzia il crollo ormai quasi definitivo dei combustibili solidi (carbone), scesi a soli 3,9 TWh (1,5% del totale), e dei prodotti petroliferi (8,6 TWh). Inizia inoltre ad apparire nel bilancio la voce relativa agli accumuli stand alone (136 GWh nel 2024), segnale dell'avvio della diffusione dei sistemi di stoccaggio a grande scala (Tabella 1).
Nel 2024 la produzione totale di energia elettrica è stata di 271 TWh (+20,1% rispetto al 1990) con un incremento del 2,3% rispetto all’anno precedente (Tabella 1). La contrazione nel 2020 è dovuta alle misure di lockdown delle attività economiche che è stato necessario adottare per contenere la diffusione della pandemia di SARS-CoV-2, misure che hanno ridotto la domanda di energia elettrica. Nel 2021 si registra una ripresa della produzione elettrica, seguita da un'ulteriore riduzione negli ultimi due anni. Di particolare rilievo appare la crescita del contributo delle fonti rinnovabili dal 2007 al 2014, da 15,5% a 43,4% con conseguente diminuzione della quota di gas naturale (da 55% a 33,5%). L'evoluzione trentennale mostra una duplice sostituzione tecnologica. La prima fase, avvenuta a cavallo degli anni '90 e 2000, ha visto il gas naturale rimpiazzare i prodotti petroliferi (passati dai 102,7 TWh nel 1990, pari al 47,4% del mix, a meno di 9 TWh del 2024). La seconda fase, avviata intorno al 2008-2010, riguarda la crescita esponenziale delle rinnovabili non programmabili: eolico e fotovoltaico sono decuplicati in quindici anni, passando da 4,1 TWh nel 2007 agli oltre 58 TWh del 2024. Parallelamente, l'idroelettrico ha mantenuto il suo ruolo di pilastro rinnovabile, pur risentendo della variabilità climatica (con un minimo di 30,3 TWh nel 2022 e un recupero a 54,8 TWh nel 2024). Il trend complessivo indica una progressiva decarbonizzazione della produzione elettrica nazionale, accompagnata dal forte ridimensionamento del carbone nell'ultimo triennio (da 22,6 TWh nel 2022 a meno di 4 TWh nel 2024) (Figura 1).
Negli ultimi anni per il settore termoelettrico si registra una riduzione della quota di gas naturale, mentre la quota di energia rinnovabile, dopo la riduzione registrata nel 2022, ha superato il valore massimo del 2014. La drastica riduzione della quota di energia rinnovabile nel 2022 (35,6%) è stata causata dalla contrazione della produzione idroelettrica. L’energia di origine eolica e fotovoltaica è passata dall’1% del 2007 al 22% del 2024. Dopo un rapido aumento di elettricità prodotta da tali fonti dal 2007 fino al 2014, si osserva un rallentamento dei tassi di produzione elettrica osservati in precedenza fino al 2020 cui sono seguito significativi incrementi annuali fino al 2024. Il contributo del settore termoelettrico (56% nel 2024) mostra una significativa diminuzione nell’ultimo anno. Nel 2014 è stato registrato il valore più basso (63%) prima di quello registrato nel 2024.
| Allegati |
|---|
Titolo
Tabella 1: Produzione lorda di energia elettrica per fonti Fonte
Terna |
Thumbnail
Titolo
Figura 1: Produzione lorda di energia elettrica per fonte. Fonte
Terna |
La serie storica riflette l'efficacia delle politiche di decarbonizzazione applicate al settore elettrico italiano. La drastica contrazione dell'uso del carbone e del petrolio a favore del gas naturale prima, e delle fonti rinnovabili poi, ha permesso di ridurre notevolmente le emissioni specifiche di![]() per kWh prodotto. Tuttavia, la presenza di oltre il 56% di generazione termoelettrica evidenzia come il sistema necessiti ancora di una massiccia accelerazione nelle installazioni di rinnovabili (specialmente fotovoltaico ed eolico) e nello sviluppo della rete di trasporto elettrico e dei sistemi di accumulo. La sfida dei prossimi anni sarà sostituire la quota residua di gas naturale mediante l’ulteriore installazione di impianti rinnovabili e l'integrazione di accumuli su grande scala, garantendo al contempo la stabilità e la sicurezza della rete elettrica nazionale.